 Par
Qu'est-ce que le bilan carbone d'une entreprise ?
Le bilan carbone est l'inventaire chiffré des émissions directes et indirectes de gaz à effet de serre (GES) d'une organisation, exprimées en tonnes équivalent CO2. Il sert de point de départ à un plan d'action visant à réduire cet impact et s'inscrit au cœur des enjeux du développement durable.
Quelle différence entre bilan carbone et Bilan Carbone® ? Lorsqu'une entreprise mesure ses émissions de GES, on dit souvent qu'elle « fait son bilan carbone ». Cela ne signifie pas nécessairement que la méthode propriétaire du Bilan Carbone® a été utilisée : le terme générique désigne toute démarche de comptabilité carbone, quelle que soit la méthode retenue.
La méthode Bilan Carbone® et la Base Empreinte® de l'ADEME
Le Bilan Carbone® est une méthode de comptabilité carbone développée en 2004 par l'ADEME (Agence de la transition écologique) et aujourd'hui diffusée par l'Association Bilan Carbone (ABC). C'est un outil de pilotage environnemental qui prend en compte les sources d'émissions avec le périmètre le plus large possible, classées selon les scopes 1, 2 et 3, et qui ajoute une étape de définition de la stratégie de réduction des émissions.
Pour convertir une donnée d'activité (litres de carburant, kWh d'électricité, kilomètres parcourus…) en équivalent CO2, l'ADEME publie la Base Empreinte®, une base de données publique et gratuite de facteurs d'émission. Depuis le 15 février 2023, elle réunit dans un seul référentiel l'ancienne Base Carbone® et la Base IMPACTS® ; c'est désormais la référence officielle pour tout calcul d'émissions en France.
Qu'est-ce que l'empreinte carbone d'une entreprise ?
L'empreinte carbone désigne l'impact d'un service ou d'un produit en émissions de GES : ce terme générique ne renvoie pas à un calcul rigoureux et normé comme celui de l'entreprise entière. Pour l'évaluer, on utilise des méthodes comme le Bilan Carbone® ou l'Analyse du Cycle de Vie (ACV), qui répertorie les impacts environnementaux d'un produit ou service de façon plus exhaustive. Calculer une empreinte carbone s'applique aussi bien aux particuliers qu'aux organisations.
Quelles entreprises doivent faire un bilan carbone ?
En France, certaines entreprises sont soumises à une obligation légale de comptabilité carbone : le Bilan d'Émissions de Gaz à Effet de Serre (BEGES) réglementaire.
Quelle est la différence entre un bilan GES et un bilan carbone ?
Lorsque les entreprises sont légalement tenues de mesurer leurs émissions, on n'utilise pas le terme « bilan carbone » mais le terme réglementaire « Bilan d'Émissions de Gaz à Effet de Serre » (BEGES).
Le Bilan GES réglementaire est imposé par l'État français et doit être publié tous les 3 ans pour les collectivités et organismes publics, et tous les 4 ans pour les entreprises, sous peine d'une sanction.
Les personnes mentionnées aux 1° à 3° joignent à ce bilan un plan de transition pour réduire leurs émissions de gaz à effet de serre présentant les objectifs, moyens et actions envisagés à cette fin et, le cas échéant, les actions mises en œuvre lors du précédent bilan.
Que risque une entreprise qui ne respecte pas cette obligation ? Depuis la loi n° 2023-973 du 23 octobre 2023 relative à l'industrie verte, le défaut de réalisation ou de publication d'un BEGES est puni d'une amende administrative pouvant atteindre 50 000 €, portée à 100 000 € en cas de récidive — un montant multiplié par cinq par rapport au plafond de 10 000 € en vigueur jusqu'en 2023. L'entreprise défaillante s'expose en outre à une exclusion des marchés publics et perd l'accès aux aides de l'ADEME et de Bpifrance.
Quel est le cadre juridique du bilan GES obligatoire ?
À l'origine, la loi imposait aux entreprises concernées de couvrir les scopes 1 et 2 uniquement. Compte tenu du poids des émissions indirectes, certaines entreprises doivent désormais également intégrer le scope 3 à leur bilan. À ce jour, les règles applicables sont les suivantes :
|
Cadre juridique |
Périmètres |
Organisations concernées |
|---|---|---|
|
Article L229-25 du Code de l'environnement |
Scopes 1 et 2 |
Personnes morales de droit privé employant plus de 500 personnes et détenant un siège social ou disposant de plusieurs établissements en France ; Personnes morales de droit privé employant plus de 250 personnes dans les DOM-TOM ; Collectivités de plus de 50 000 habitants et les personnes morales de droit public employant plus de 250 personnes. |
|
Article R229-47 du Code de l'environnement |
Scope 1, 2 et 3 |
Sociétés soumises à Déclaration de Performance Extra-Financière (DPEF). |
Bien que la méthode Bilan Carbone® ne soit pas obligatoire pour les entreprises soumises au BEGES, elle reste recommandée car c'est une méthodologie complète et fiable. Le Bilan GES réglementaire s'inscrit dans la Stratégie Nationale Bas Carbone de la France.
La CSRD : le reporting extra-financier européen, seuils revus en 2026
Au niveau européen, la directive CSRD (Corporate Sustainability Reporting Directive) impose elle aussi un reporting de durabilité détaillé incluant les émissions de GES, distinct du BEGES français. La directive dite « Omnibus I », adoptée le 16 décembre 2025, a toutefois relevé ses seuils d'application à plus de 1 000 salariés et 450 millions d'euros de chiffre d'affaires net — contre 250 salariés et 50 millions d'euros initialement —, ce qui réduit d'environ 80 % le nombre d'entreprises concernées. Les entreprises qui sortent du champ de la CSRD peuvent adopter à titre volontaire la norme simplifiée VSME. Sa transposition en droit français est attendue avant mars 2027.
Pour en savoir plus sur ce texte encore mouvant, consultez la fiche officielle seuils CSRD et Omnibus du Portail RSE (service public).
Pourquoi calculer son bilan carbone ?
Les gaz à effet de serre provoqués par les activités humaines, notamment le dioxyde de carbone et le méthane, sont les principales causes du réchauffement climatique. En signant l'Accord de Paris, la France s'est engagée à maintenir ce réchauffement sous la barre des 2 °C par rapport à l'ère préindustrielle. La première étape pour agir à l'échelle d'une entreprise est de calculer son impact avec le bilan carbone, afin d'identifier les principales sources d'émissions et de les réduire par des actions ciblées.
La méthodologie du bilan carbone présente plusieurs avantages, notamment :
- Optimiser et économiser la consommation d'énergie ;
- Réaliser des économies financières liées à la sobriété ;
- Mieux répondre aux attentes des consommateurs, clients et investisseurs ;
- Participer à la transition énergétique en réduisant la dépendance aux énergies fossiles ;
- Se démarquer en anticipant les obligations légales ;
- Améliorer la stratégie de gouvernance et accroître la résilience à long terme de l'entreprise ;
- Renforcer la raison d'être de l'entreprise et mieux retenir ou attirer les talents.
Comment calculer le bilan carbone d'une entreprise (scopes 1, 2 et 3) ?
Les scopes 1, 2 et 3 : les 3 périmètres d'émissions
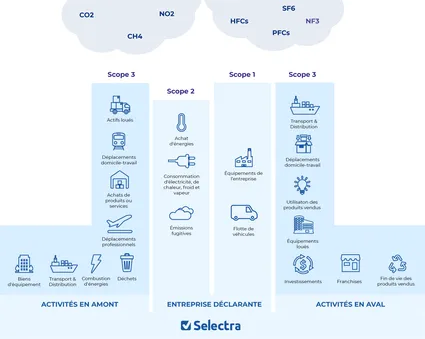
Le calcul du bilan carbone d'une entreprise passe par l'étude de ses périmètres d'émissions, appelés « scopes ». Trois scopes sont étudiés :
- Le scope 1, lié aux émissions directes dont l'entreprise est responsable (combustion de carburants fossiles, recharges de fluides frigorigènes…) ;
- Le scope 2, lié aux émissions indirectes associées à l'énergie (consommations d'électricité, réseaux de chaleur et de froid) ;
- Le scope 3, qui couvre toutes les autres émissions indirectes dont dépendent les activités de l'entreprise (achats, déplacements, fret, immobilisations…) ainsi que l'usage de ses produits.
Le scope 1 est le plus proche de l'entreprise et le plus simple à mesurer, tandis que le scope 3 — souvent le plus important en volume — est le plus éloigné et le plus complexe à comprendre. Notre article dédié détaille en profondeur la méthode de calcul des scopes 1, 2 et 3.
Les 6 gaz à effet de serre du protocole de Kyoto
La méthodologie bilan carbone prend en compte les émissions associées aux six gaz à effet de serre retenus dans le protocole de Kyoto :
- Le dioxyde de carbone (CO2) ;
- Le méthane (CH4) ;
- Le protoxyde d'azote (N2O) ;
- Les groupes hydrocarbure (HFC) et perfluorocarbure (PFC) ;
- L'hexafluorure de soufre (SF6) ;
- Le trifluorure d'azote (NF3).
Afin de comparer les différents gaz entre eux, on exprime les émissions dans une même unité de mesure : le CO2 équivalent (CO2e). Cette unité tient compte de la contribution de chaque gaz au réchauffement climatique : certains ont un pouvoir de réchauffement bien plus élevé que d'autres, et une durée de vie dans l'atmosphère plus ou moins longue.
Comment réaliser son bilan carbone ? La méthode en 4 étapes
Pour la réalisation du bilan carbone, deux options s'offrent à une entreprise : mobiliser ses ressources internes (collaborateurs, partenaires), ou solliciter un tiers de confiance indépendant — un expert carbone réduit le risque d'erreur et mène le projet avec méthode. Quelle que soit l'option choisie, la démarche suit toujours les mêmes grandes étapes.
-
1
Définir le périmètre : cadrer les postes d'émissions étudiés (scopes 1, 2, et le cas échéant 3), l'année de référence et le périmètre organisationnel (sites, filiales concernées).
-
2
Collecter les données d'activité : rassembler les factures d'énergie, les distances parcourues, les volumes d'achats, les déchets produits pour chaque poste d'émission identifié.
-
3
Appliquer les facteurs d'émission : convertir chaque donnée d'activité en équivalent CO2 grâce aux coefficients publiés dans la Base Empreinte® de l'ADEME.
-
4
Élaborer un plan de réduction : prioriser les postes les plus émetteurs et fixer des actions et des objectifs chiffrés de réduction, suivis dans le temps.
La réalisation d'un bilan carbone peut prendre de six mois à plusieurs années, phase de réduction comprise. En entreprise, il n'est pas toujours possible d'affecter des ressources humaines à un projet aussi long : selon les moyens disponibles et la taille de la structure, l'externalisation de cette tâche à un cabinet spécialisé est souvent la solution la plus pertinente.
Quel est le prix d'un bilan carbone ?
Le coût d'un bilan carbone varie fortement selon la taille de l'entreprise, le nombre de sites à auditer, le périmètre retenu (scopes 1-2 ou 1-2-3) et le cabinet d'étude choisi.
|
Taille de l'entreprise |
Fourchette de prix |
|---|---|
|
TPE / PME (moins de 250 salariés) |
2 000 € à 15 000 € |
|
ETI (250 à 5 000 salariés) |
15 000 € à 50 000 € |
|
Grande entreprise / groupe |
Plusieurs dizaines de milliers d'euros |
|
Outil digital en autonomie |
Quelques centaines d'euros par an |
Estimations de marché, hors subventions — sources : Greenly, HelloCarbo, 2026.
- Ce qui fait varier le prix d'un bilan carbone
- La taille de l'entreprise et le nombre de sites à auditer ;
- Le nombre de salariés ;
- Le cabinet d'étude en charge de la prestation ;
- Le secteur d'activité de l'entreprise ;
- Le niveau de précision souhaité (scopes 1-2 seuls ou 1-2-3 complet).
Quelles aides pour financer son bilan carbone ?
Pour rendre le Bilan Carbone® accessible aux petites structures, Bpifrance et l'ADEME ont lancé le Diag Décarbon'Action, un diagnostic complet scopes 1, 2 et 3 avec plan d'actions chiffré, réalisé en 6 à 8 mois par un consultant labellisé. Son prix est fixé à 10 000 € HT, subventionnés à hauteur de 4 000 €, pour un reste à charge de 6 000 € HT.
Le dispositif est réservé aux PME et ETI de moins de 500 salariés n'ayant pas réalisé de bilan GES au cours des cinq dernières années et justifiant d'au moins un an d'activité. D'autres aides régionales ou sectorielles (ADEME, chambres de commerce) peuvent se cumuler selon les territoires : renseignez-vous auprès de votre correspondant Bpifrance ou de la direction régionale de l'ADEME.
Selectra Climate Consulting réalise votre bilan carbone !
Pour aider les entreprises à devenir écoresponsables, le service Climate Consulting de Selectra les accompagne dans la réduction de leurs émissions de gaz à effet de serre, en s'appuyant en particulier sur les outils de calcul du bilan carbone et de réduction des émissions. Pour répondre à vos besoins, nous mettons en œuvre trois étapes clés du processus de comptabilisation carbone :
- Calcul du bilan carbone de votre société en étudiant, selon vos besoins, les scopes 1, 2 et 3 ;
- Mise en œuvre d'un plan d'actions pour réduire les émissions de GES et suivi des progrès ;
- Compensation des émissions de gaz à effet de serre incompressibles par l'investissement dans des projets environnementaux certifiés.
Un accompagnement sur mesure Contactez gratuitement notre pôle Selectra Climate Consulting via notre page de contact ou par email à l'adresse [email protected].
La compensation des émissions « incompressibles »
En parallèle des actions de réduction, il est possible de compenser une partie des émissions de CO2e dites incompressibles. La compensation carbone volontaire se fait par le financement de projets environnementaux certifiés : pour une tonne de CO2e émise, l'entreprise peut investir dans un crédit carbone issu d'un projet de réduction, d'évitement ou de séquestration des GES.
Il s'agit bien de compensation : financer un projet durable ne permet en aucun cas d'annuler les résultats de son bilan carbone, ni de remplacer des actions de réduction des émissions.
La compensation carbone ne peut être mise en place qu'après que l'entreprise a instauré des actions de réduction de son impact. Il est interdit pour une entreprise d'affirmer qu'un produit, un service ou une organisation est neutre en carbone, à moins de rendre aisément disponibles au public les éléments suivants :
- Un bilan GES intégrant les émissions directes et indirectes du produit ou service ;
- La trajectoire de réduction des émissions de GES prévue par l'entreprise (objectifs annuels quantifiés) ;
- Les modalités de la compensation mise en place pour les émissions résiduelles.